Tiny house kopen en financieren? Drie tips
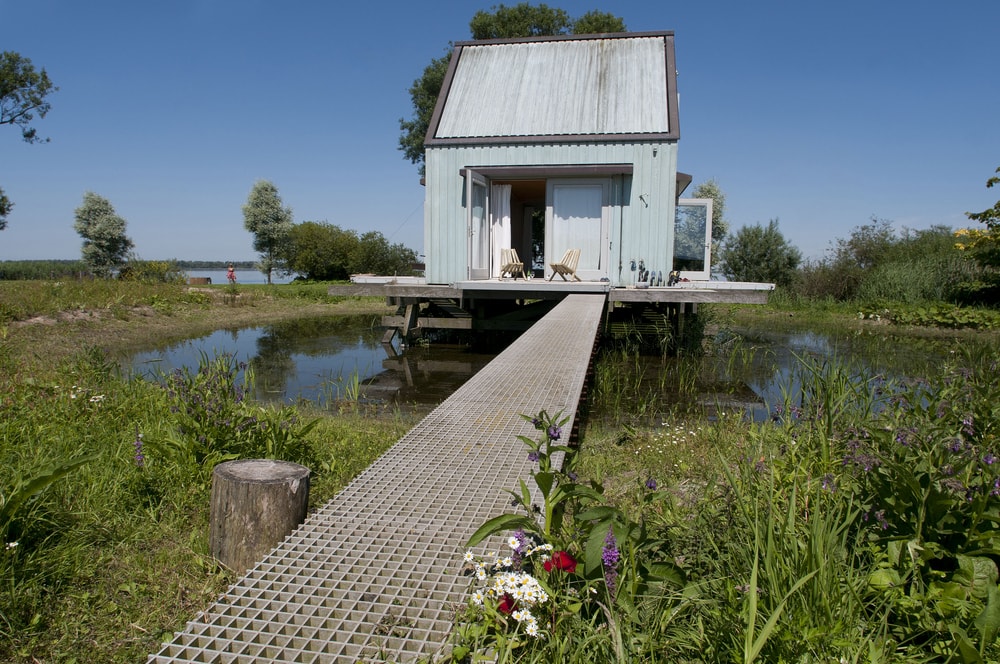
We zien ze steeds vaker in het landschap verschijnen: tiny houses. Een tiny house is een volwaardige primaire woning, maar dan gebouwd met maximaal 50 vierkante meter aan woonoppervlak. En dat is inclusief eventuele verdiepingen. Ook staat een tiny house op een vaste plek, en is hij dus niet, zoals een caravan, te verplaatsen. Omdat tiny houses nog een redelijk nieuwe woonvorm zijn, is het niet vanzelfsprekend dat je zomaar overal een tiny house mag plaatsen. Soms moet je een bouwkavel kopen of op zoek gaan naar een vakantiepark waar permanente bewoning mogelijk is. Er zijn echter verschillende gemeentes en initiatieven die hier graag over meedenken.
Lijkt een tiny house kopen je wel wat en wil je je graag verdiepen in de mogelijkheden? Hoe zit dat met een hypotheek voor een tiny house of zijn er meer manieren om te financieren? We geven je graag drie tips als het gaat om geld lenen voor en aanschaffen van een tiny house.
De juiste voorbereiding
Denk je er serieus over na om een tiny house te kopen, dan is een goede voorbereiding ontzettend belangrijk. Een tiny house betekent voor veel mensen ‘downsizen’. Net als bij de aankoop van ieder ander huis is het ook bij een tiny house belangrijk dat je goed nadenkt over wat je minimale wensen voor de woning zijn. Misschien is dit bij een tiny house zelfs nog wel belangrijker, omdat de ruimte zo beperkt is. Wat is voor jou onmisbaar? Vervolgens kun je kijken wat het aanbod bij ontwerpers en bouwers je biedt.
Wil je zelf graag een ontwerp voor de woning maken? Ga dan eens met schilderstape aan de slag waarmee je de woning op ware grootte op de grond kunt plakken. Zo kun je alvast een beetje ‘proeven’ of de ruimtes groot genoeg voor je zijn. En misschien kun je zelfs al beginnen met het weggooien van spullen die je niet meer nodig hebt. Hoe minder, hoe fijner. Zoek daarnaast naar informatie, bouwers en mogelijke locaties waar het plaatsen van een tiny house toegestaan is en kijk of je in contact kunt komen met andere geïnteresseerden om tips en informatie met elkaar uit te wisselen.
Hypotheek tiny house
Voor een tiny house zijn geen vaste prijzen. Het is maar net hoe gek je het maakt, wat voor materialen je kiest en of je misschien deels meehelpt met de bouw. Wil je bijvoorbeeld off-grid wonen, een gekeurde trailer of bio-based wonen? Dan zal het kostenplaatje hoger zijn. Over het algemeen moet je bij een kant-en-klaar tiny house denken aan een prijs vanaf € 40.000. Zelf bouwen kan vaak al vanaf € 25.000.
Een hypotheek voor een tiny house is wat lastiger te verkrijgen dan die van een ‘standaard’ woning. Veel hypotheekverstrekkers eisen dat een woning van steen gebouwd is, vaststaat aan de grond, er een omgevingsvergunning is en je je op dat adres kunt inschrijven in het BRP. Bij erfpacht kun je in veel gevallen gewoon een hypotheek voor een tiny house krijgen. Je bent dan geen eigenaar van de grond, maar krijgt deze in bruikleen. Je betaalt een zogenaamde ‘canon’ voor de grond, die soms ook in één keer afgelost mag worden. Erfpacht spreek je vaak voor langere tijd af en je mag de standplaats onder voorwaarden weer doorverkopen.
Tiny house financieren met een lening
Wanneer je een tiny house gaat kopen, kun je ook nadenken over andere manieren van financiering. Naast een hypotheek voor een tiny house kun je bijvoorbeeld denken aan crowdfunding of crowdlending en lenen bij vrienden of familie. Een tiny house financieren gebeurt vaak ook door middel van een persoonlijke lening of een doorlopend krediet. Bij een persoonlijke lening weet je precies waar je aan toe bent en wanneer de lening afgelost is. De rente en de looptijd staan vast.
Een doorlopend krediet is handig wanneer je zelf een tiny house gaat bouwen. Valt de bouw onverwachts duurder uit, dan kun je afgeloste bedragen weer opnieuw opnemen. Je hebt wel een variabele rente.