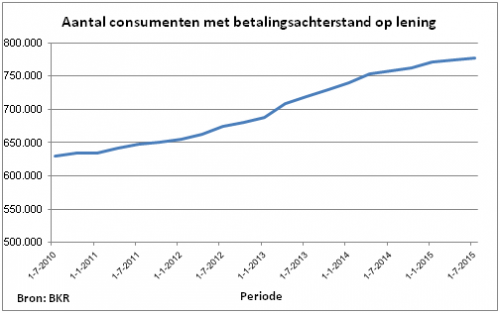
Het aantal consumenten met betalingsachterstanden neemt de afgelopen jaren ieder jaar verder toe. Dat blijkt uit de cijfers van het BKR. Geld lenen brengt dus ook risico’s met zich mee. Dat blijkt in ieder geval duidelijk uit deze cijfers.
De vraag is dan ook wat deze stijging veroorzaakt. En nog belangrijker: hoe voorkom je dat je zelf bij de groep met betalingsachterstanden terechtkomt? Het is natuurlijk belangrijk dat je een verantwoorde lening afsluit.
Inzicht in de financiële situatie
Je kent de uitdrukking vast wel: ‘Kennis is macht’. Dat geldt zeker ook voor geld lenen. Kennis van en inzicht in je financiële huishouding bepalen voor een groot deel of je op financieel gebied de juiste beslissingen neemt. Heb je overzicht over je inkomsten en uitgaven, dan weet je ook wat je per maand kunt besteden. En nog beter weet je dan wat je per maand niet te besteden hebt. Geld dat je niet hebt, moet je ook niet willen uitgeven.
Er zijn veel handige hulpmiddelen om je financiële situatie goed in kaart te brengen. Het aanbod is zelfs zo groot dat het haast lastig kiezen is. Naar ons idee is het handig om te kiezen voor onafhankelijke hulpmiddelen, zoals die van het Nibud. Al verwijst het Nibud voor een online huishoudboekje ook weer door naar de website van AFAS.
Oorzaken van achterstanden
Het BKR registreert alleen de leningen en verwerkt de achterstandsmeldingen. Het heeft dus geen inzicht in de reden van de betalingsachterstanden. Die redenen kunnen natuurlijk heel verschillend zijn. De verzekeraars van betaalbeschermingen hebben hier enige tijd geleden wel enig inzicht in gegeven.
Een van de belangrijkste oorzaken van betalingsachterstanden was toen een echtscheiding of het verbreken van een relatie, zeker als daarbij ook nog een koopwoning met onderwaarde verkocht moest worden. Daarnaast heeft de crisis, waarbij veel mensen moesten inleveren of zelfs hun baan verloren, bijgedragen aan betalingsachterstanden.
Betalen mensen überhaupt nog op tijd?
Dat is meteen het positieve nieuws uit het persbericht van het BKR. In de laatste alinea van het persbericht staat dat sinds de oprichting van het BKR in ieder geval 91% een lening heeft of heeft gehad zonder dat daar betalingsachterstanden op zijn geregistreerd. Mensen die hun lening op tijd betalen, zijn nog altijd verreweg in de meerderheid.